
 اللغة الصينية
 اللغة الإنجليزية
 اللغة الروسية

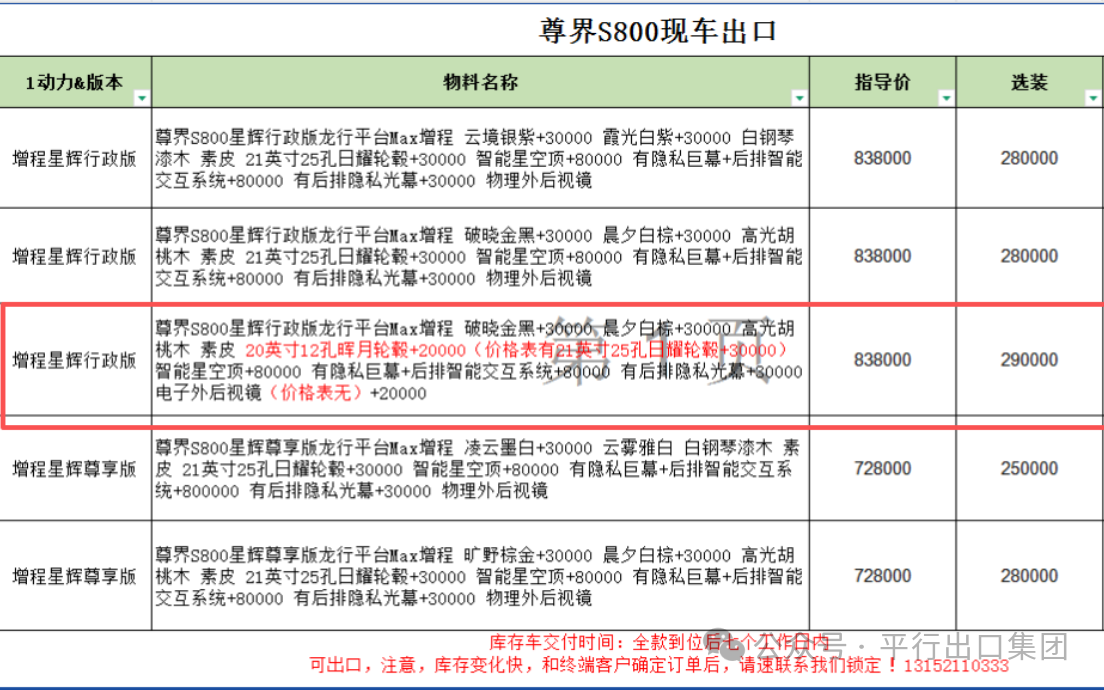
سياسة استرداد الضرائب على تصدير السيارات لن تتغير على المدى القصير، ولكن المراجعة الاسترداد الضريبي سوف تكون أكثر صرامة، ودورة استرداد الضرائب سوف تكون أطول أيضا، والمصدرين للشركات أن تفعل أموالها وتوقعات العروض الخاصة بها!لن يتغير إطار سياسة استرداد الضرائب على تصدير السيارات (بما في ذلك السيارات الجديدة والسيارات المستعملة) على المدى القصير ، ولكن نهاية المراجعة قد تم تشديدها بشكل كبير ، وتمديد دورة استرداد الضرائب يتحول من "عرضية" إلى "قاعدة".
معدل الضريبة على السيارات بأكملها مستقر ، لكن "الاستقرار" لا يساوي "التساهل"
تمثل عام 2026 أكبر ترقية تنظيمية في السنوات الأخيرة ، مع تركيز التغييرات الأساسية على ثلاثة مجالات:
أولاً، يتم تنفيذ "التكامل الأربعة" من خلال اختراق التحقق بشكل كامل.وقد تم ربط البيانات المتعلقة بالضرائب والجمارك والمصارف والصرف الأجنبي بشبكة كاملة، ويجب أن تكون الإقرارات الجمركية والعقود والفواتير والتحويلات متسقة منطقيا.وقد أدرجت عمليات تحصيل النقد من طرف ثالث (مدفوعات النقد من غير المستوردين) ضمن أولويات التحقق القصوى، وقد تتعرض العمليات المعنية لوقف استرداد الضرائب أو حتى استرداد الضرائب إذا لم يتم تقديم تفسير معقول.
ثانياً، تصلب المهلة الزمنية للإعلان.اعتبارًا من 1 يناير 2026 ، يجب على أعمال التصدير إكمال إعلان استرداد الضرائب في غضون 36 شهرًا من تاريخ الإعلان الجمركي للتصدير ، وتعتبر ضريبة المبيعات المحلية المتأخرة ، ولم يعد هناك مجال "تعليق المعالجة".وهذا يعني أن الشركات لم تعد قادرة على "انتظار المستندات مرة أخرى" كما كان الحال في الماضي ، وأن قيود النافذة الزمنية صعبة.
ثالثا ، ارتفع احتمال تشغيل الرسائل بشكل ملحوظ.وارتفعت نسبة المراسلات الناجمة عن "مورد غير طبيعي" بنسبة 17٪ على أساس سنوي ، وتتحول إدارة الضرائب من "نوع الموافقة" إلى "نوع التحكم في المخاطر".الإعلان الأول ، والمبالغ الكبيرة التي تنطوي عليها ، والائتمان الضريبي غير المعتاد للموردين ، وغيرها من الظروف ، ستزيد بشكل كبير من احتمال تحويل الرسائل.
دورة استرداد الضرائب: واقع الأموال التي تنزلق من "شهر" إلى "فصل"
تستغرق عملية المراجعة العادية حوالي 1-3 أشهر ، ولكن بمجرد تشغيل المراسلة ، يكون 3 أشهر نقطة البداية ، وليس من غير المألوف تمديدها إلى 6 أشهر أو أكثر.وتشير بيانات تتبع سلسلة التوريد عبر الحدود إلى أنه بعد تنفيذ آلية المراجعة الإقليمية للذروة، تم تمديد متوسط دورة استرداد أموال الضرائب في الشركات المصنعة للتصدير المتوسطة الحجم لمدة سبعة أيام عمل.
وبالنسبة لصادرات السيارات، فإن امتداد هذه الدورة حساس بشكل خاص.تعتمد كل صلة من تصدير السيارات من الميناء والتخليص الجمركي إلى ترتيب موعد الشحن على دوران رأس المال ، في حين تمثل استرداد الضرائب نسبة كبيرة في هيكل تكلفة تصدير السيارات بأكملها.وكل شهر من التأخير في استرداد الضرائب، فإن تكلفة احتلال الأموال المقابلة سوف تتآكل بشكل مباشر أرباح التصدير الضئيلة بالفعل.
يجب على الشركات أن تفعل شيئين: إدراج تكلفة رأس المال ودورة استرداد الضرائب في نموذج العرض.
من جانب الأموال ، يقترح إدراج دورة استرداد الضرائب في مرحلة مراجعة أرباح الطلب - وليس في وقت توقيع العقد لحساب الربح الإجمالي الدفتري ، ولكن بعد أن يتم استرداد الضرائب الفعلي في الحسابات ، يجب إجراء محاسبة بأثر رجعي.وإذا اعتمدت المؤسسة على الوكالة لتسجيل الأموال، فإن الفائدة السنوية على التسجيل قد تتجاوز 10 في المائة، حتى لو تم إعفاء رسوم الوكالة، فإن هذا الفاتور قد لا يكون فعالا.وقد تم تنفيذ منتجات مثل القروض المرهونة لحساب استرداد الضرائب على التصدير و "قروض استرداد الضرائب على التصدير" في العديد من الأماكن، ويمكن أن تكون بديلة لتكميل السيولة قصيرة الأجل.
من جانب العرض ، يقوم الموزعون في الخارج بالفعل بإدراج توقعات الرد الضريبي للشركات الصينية في نموذج المساومة على الشراء ، وبعض المصدرين لم يفشلوا فقط في الحصول على فوائد الرد الضريبي ، بل يتحملون ضغوطا مالية لدورة الرد الضريبي.في المفاوضات على العروض، لا ينبغي أن يكون ضمنيا أن استرداد الضرائب "سيصل في الوقت المحدد".وإذا تم تمديد فترة الاسترداد من شهر واحد إلى أربعة أشهر، ينبغي أن تنعكس التغيرات في تكلفة الأموال عن قصد في العروض أو أن تحدد شروط وتوقيت استرداد الضرائب في العقد.
وباختصار، لم تتغير السياسات، ولكن "الاحتكاك" في التنفيذ آخذ في التزايد.ومن الأفضل إدارة دورة الاسترداد باعتبارها متغيرا من متغيرات المخاطر التي تحتاج إلى تحديد الأسعار بدلا من الاعتماد عليها كمصدر مؤكد للدخل.
المصدر: مجموعة التصدير الموازية
[إعلان عدم المسؤولية] محتوى هذا الموقع (بما في ذلك الصور والنصوص) مستمد من الشبكة، وحقوق الطبع والنشر مملوكة للمؤلف الأصلي.احترام الحقوق الأصلية والمصالح، والمحتوى المختار هو فقط لمشاركة المعلومات.إذا كان هناك نزاع حول حقوق الطبع والنشر ، يرجى الاتصال بنا في الوقت المناسب.

 التقييم عبر الإنترنت
 أريد شراء سيارة
 خدمات التصدير
 الموقع الفرعي


 023-62852688
 رقم 1-1، 2899 شارع لونغزhou، منطقة بانان، تشونغتشينغ
 أمن الشبكة العامة الصينية رقم 50011302000188
 المقر الرئيسي


